据证券之星公开数据整理,近期北化股份(002246)发布2026年三季报。截至本报告期末,公司营业总收入19.77亿元,同比上升7.72%,归母净利润3.08亿元,同比上升63.29%。按单季度数据看,第三季度营业总收入6.4亿元,同比下降9.06%,第三季度归母净利润8231.34万元,同比上升0.81%。本报告期北化股份盈利能力上升,毛利率同比增幅25.98%,净利率同比增幅53.07%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率36.94%,同比增25.98%,净利率15.47%,同比增53.07%,销售费用、管理费用、财务费用总计2.56亿元,三费占营收比12.97%,同比增10.38%,每股净资产6.1元,同比增11.65%,每股经营性现金流0.32元,同比增4053.49%,每股收益0.56元,同比增63.31%


证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为7.2%,近年资本回报率一般。公司业绩具有周期性。去年的净利率为9.16%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为3.59%,中位投资回报较弱,其中最惨年份2024年的ROIC为-1.89%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报18份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市18年以来,累计融资总额23.03亿元,累计分红总额3.83亿元,分红融资比为0.17。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为3.7%/–/14.4%,净经营利润分别为5243.26万/-3545.18万/2.52亿元,净经营资产分别为14.01亿/13.55亿/17.48亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.18/0.16/0.15,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为3.82亿/3.09亿/4.18亿元,营收分别为21.59亿/19.47亿/27.5亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为11.28%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达426.3%)
分析师工具显示:证券研究员普遍预期2026年业绩在4.29亿元,每股收益均值在0.78元。
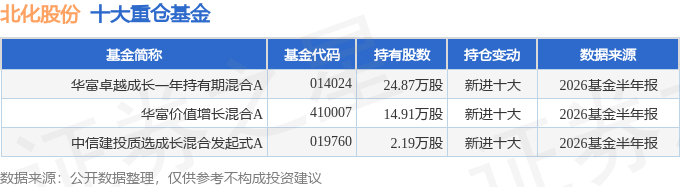
持有北化股份最多的基金为华富卓越成长一年持有期混合A,目前规模为1.59亿元,最新净值0.7369(10月21日),较上一交易日上涨1.57%,近一年上涨45.68%。该基金现任基金经理为卞美莹。
最近有知名机构关注了公司以下问题:
问:硝化棉是公司上半年业绩核心驱动力,海外收入同比接近 80 高增长,海外毛利率显著高于国内。想请教管理层,下半年海外硝化棉订单能见度如何?欧洲客户补库需求是否可持续?海外主要风险点有哪些?另外棉短绒、硝酸等主要原材料下半年价格走势怎么判断,公司如何对冲原材料波动风险?
答:您好,目前公司硝化棉产品整体经营态势平稳。国际市场方面,地缘政治、国际贸易、汇率波动、关税政策等因素,可能会对公司出口业务带来一定影响,公司积极关注主要出口国家的地缘环境及税务法律政策的变化,同时关注供应链格局、国际航运的变化,预判潜在风险并做好应对措施。原材料方面,目前公司棉短绒、硝酸等原材料价格相对稳定,后续根据生产组织安排,结合市场价格走势分析判断,择机开展原材料采购工作。公司将坚持内部挖潜、优化管理提升效能,减少成本变动的影响。感谢您的关注!
本文数据来源于北化股份2026年三季报,仅供参考不构成投资建议。